Hay frases que aparecen una y otra vez cuando hablamos de dinero.
“No gano lo suficiente para organizarme.”
“Necesito controlar más.”
“Debería estar ahorrando más.”
“Si puedo pagarlo, entonces puedo comprarlo.”
Nuestros coaches escuchan versiones de estas ideas todos los días. Y muchas veces, el trabajo no empieza por sumar una regla nueva, sino por cuestionar una que venimos repitiendo hace años.
Por eso, en el Día de la Educación Financiera, les pedimos que compartieran algunas de las reflexiones que más aparecen en sus conversaciones.
No son fórmulas ni verdades universales.
Son ideas que, quizás, te hagan mirar tus finanzas desde otro lugar.
Organizar tus finanzas no significa buscar permanentemente dónde recortar ni tomar la decisión más eficiente en cada compra.
Puedes prestar atención a tus gastos sin convertir cada elección cotidiana en una evaluación financiera.
Lo importante es entender qué decisiones tienen mayor impacto en tus números, cuáles son tus prioridades y dónde realmente vale la pena poner tu energía.
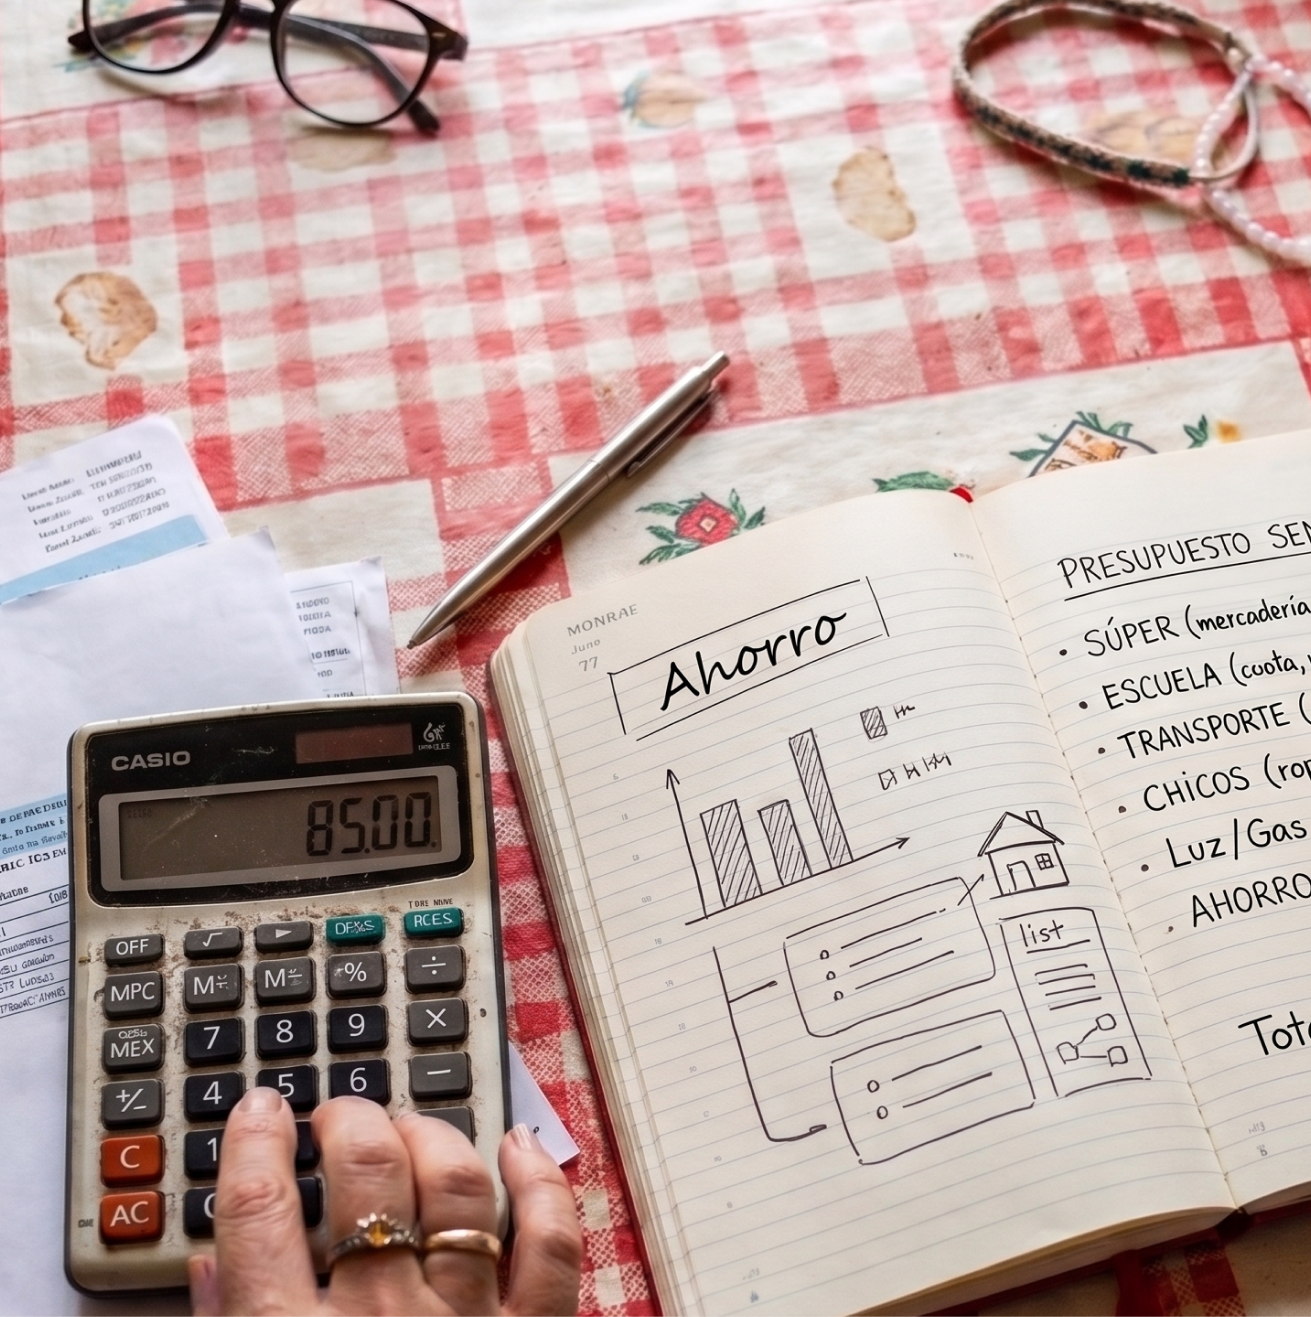
Muchas veces piensan el presupuesto como una lista de restricciones: cuánto podemos gastar, qué tenemos que dejar de hacer o qué cosas “no deberíamos” comprar.
Pero un presupuesto puede cumplir exactamente la función contraria.
Al mostrarte cuánto dinero tienes disponible y cuáles son tus prioridades, te permite decidir con más claridad dónde quieres usarlo.
El presupuesto no debería elegir por vos. Debería darte información para que puedas elegir mejor.
Un presupuesto no sirve solamente para ordenar lo que gastas hoy. También puede ayudarte a darle lugar a lo que querés construir más adelante.
Cuando tus objetivos aparecen dentro de tu planificación, dejan de ser algo que “ojalá pase” y empiezan a formar parte de las decisiones que tomas mes a mes.
Por eso, un buen presupuesto no se trata solo de registrar números. Se trata de alinear cómo usas tu dinero con lo que quieres alcanzar.
“Cuando gane más, voy a empezar a ordenar mis finanzas.”
Es una idea común, pero puede hacer que posterguemos durante mucho tiempo algo que podemos empezar hoy.
Organizarte no necesariamente significa ahorrar grandes cantidades. Puede empezar por entender cuánto entra, cuánto sale, qué compromisos ya asumiste y qué cosas son importantes para ti.
Más dinero puede ampliar tus posibilidades. Pero la claridad no tiene por qué esperar.
Tener el dinero disponible responde una sola pregunta: ¿puedo pagarlo?
Pero una decisión financiera suele necesitar algunas más.
¿Quiero realmente destinar mi dinero a esto? ¿Cómo encaja con otras prioridades? ¿Lo elegiría igual si esperara unos días?
Poder comprar algo y decidir comprarlo no son exactamente lo mismo. Crear un pequeño espacio entre esas dos cosas también puede ayudarnos a tomar decisiones con mayor intención.
La estabilidad financiera no necesariamente significa tener todo resuelto.
Tampoco implica saber exactamente cuánto vas a ganar o gastar durante los próximos años.
Tiene más que ver con conocer tu situación, anticiparte cuando puedes y tomar decisiones entendiendo qué impacto pueden tener.
No podemos controlar todo lo que pasa alrededor de nuestro dinero. Pero sí podemos construir mejores herramientas para decidir frente a lo que pasa.
Ahorrar para un viaje. Armar un fondo de emergencia. Invertir. Cambiar el auto. Pagar una deuda.
Es posible querer alcanzar muchas cosas al mismo tiempo. El problema aparece cuando tratamos de avanzar con la misma intensidad hacia todas.
Priorizar no significa abandonar un objetivo. Significa decidir cuál necesita más atención ahora y cuál puede esperar.
A veces, avanzar más rápido empieza por intentar hacer menos cosas a la vez.
Ningún presupuesto ni planificación puede anticipar cada gasto, cambio o imprevisto. Y no debería hacerlo.
Un plan financiero no sirve porque predice perfectamente el futuro, sino porque te da un punto de referencia cuando las cosas cambian.
Puedes ajustar un presupuesto, modificar un objetivo o replantear una prioridad. Que el plan cambie no significa que haya fallado.
Solemos pensar las decisiones financieras en términos de hacer o no hacer: comprar o no comprar, ahorrar o gastar, invertir o no invertir.
Pero también existe una tercera posibilidad: todavía no decidir.
Esperar puede darte tiempo para entender si realmente quieres algo, comparar alternativas o simplemente dejar pasar el impulso inicial.
No todas las buenas decisiones financieras tienen que tomarse rápido.
Las situaciones cambian, pero muchas de las preguntas se repiten.
Y eso es parte de lo que vemos en coaching financiero: muchas veces no falta una regla que seguir, sino un espacio para entender mejor una decisión, ordenar prioridades o cuestionar una idea que venimos arrastrando hace años.
La educación financiera no debería decirnos exactamente qué hacer con nuestro dinero. Debería darnos mejores herramientas para decidir qué tiene sentido para nosotros.
Por eso en Somosfin no hablamos de finanzas desde un manual, sino que agregamos el factor humano en la ecuación. Trabajar con un coach te permite conocer opciones, discutir ideas y adaptar tu plan a tus metas.